Ложная диверсификация: как проверить свой портфель за 10 минут
Вот портфель, который я вижу в разных вариациях. Вклады в четырёх банках. Акции двенадцати российских компаний из разных отраслей. Квартира под сдачу. Немного золота «на всякий случай». Владелец говорит: «У меня всё диверсифицировано».
На первый взгляд — действительно. Четыре банка, двенадцать эмитентов, недвижимость, золото. Корзин много.
Но зададим другой вопрос: что должно произойти, чтобы всё это просело одновременно?
И вот здесь вариантов обычно оказывается гораздо меньше. Иногда — всего один или два.
Эта статья — о разнице между диверсификацией на словах и диверсификацией, которая действительно работает.
Два способа понимать одно слово
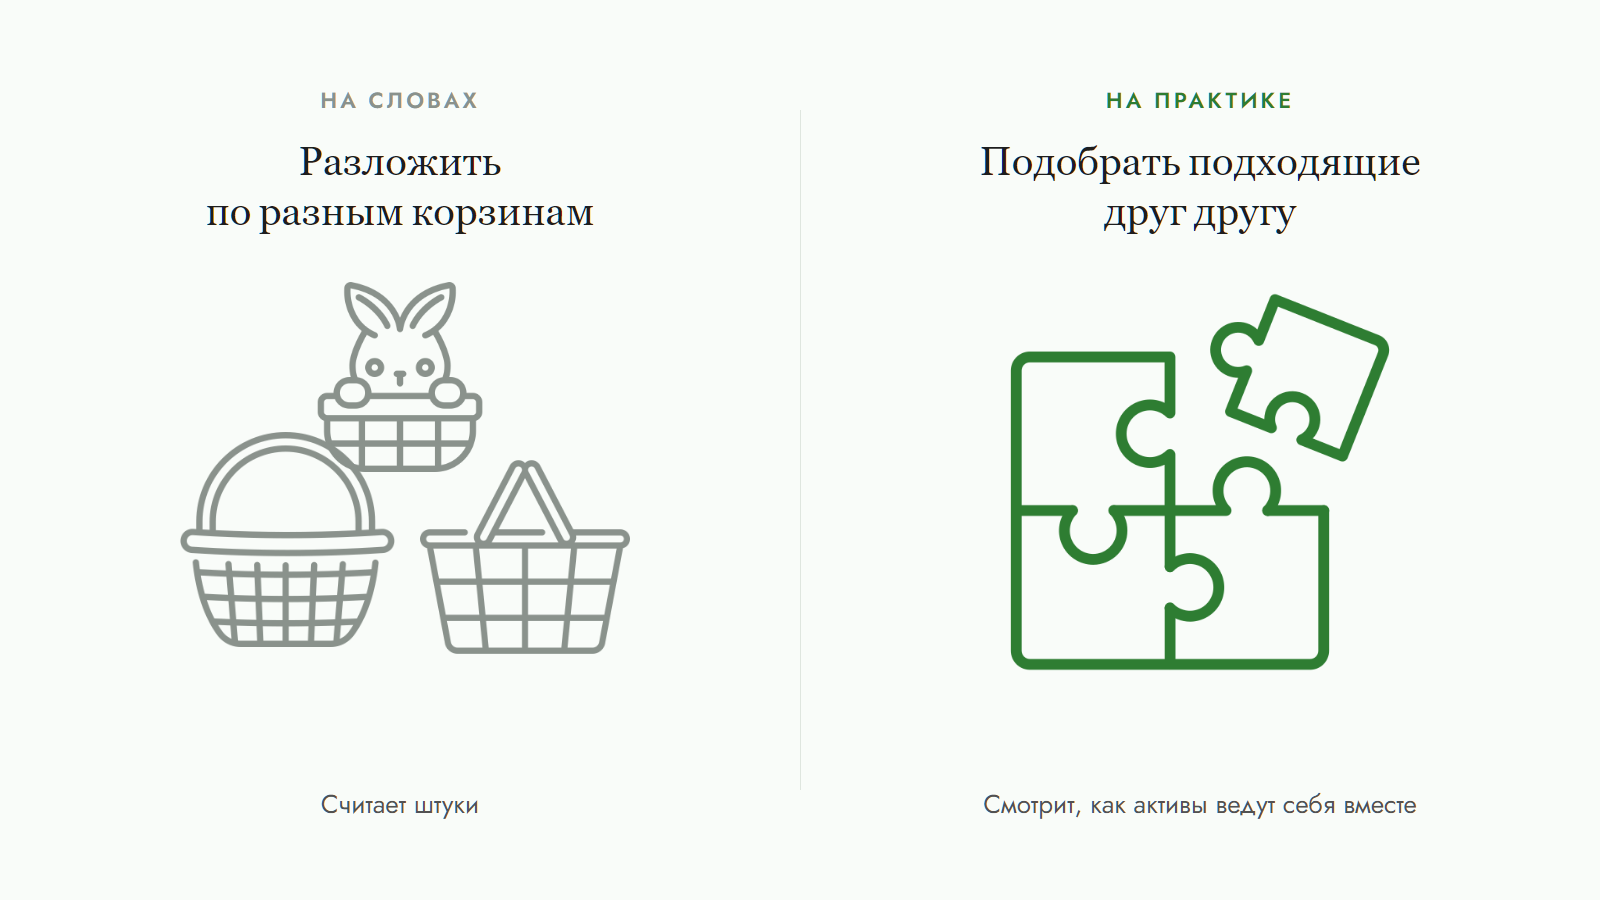
На вебинарах я демонстрирую слайд, на одной половине — корзины с разноцветными яйцами, а на второй — пазл.
Корзины — это традиционный подход: не храните все деньги в одной корзине. Пазл же представляет более точную стратегию: подбор активов, которые не только дополняют друг друга, но и по-разному реагируют на изменения в экономике.
Корзины — это традиционный подход: не храните все деньги в одной корзине. Пазл же представляет более точную стратегию: подбор активов, которые не только дополняют друг друга, но и по-разному реагируют на изменения в экономике.
Для измерения этой взаимосвязи используется корреляция, которая выражается числом от −1 до 1.
Если значение корреляции близко к 1, это означает, что активы обычно движутся в одном направлении. Значение около нуля указывает на то, что активы практически не связаны между собой и ведут себя независимо. Отрицательная корреляция говорит о том, что при снижении стоимости одного актива другой, как правило, растёт.
Эффективная диверсификация портфеля достигается за счёт активов с низкой или отрицательной корреляцией. Если же все позиции ведут себя одинаково, то это не диверсификация, а просто множество корзин с одинаковыми активами, независимо от их количества в приложении брокера.
На словах диверсификация выглядит как разделение на корзины. На практике же она работает как пазл.
Шесть способов казаться диверсифицированным
1. Много акций в одном портфеле
Недавно я анализировала портфель из 20 акций, включающий восемь различных секторов и крупные известные компании, что создавало впечатление надёжности.
Однако примерно треть портфеля была сосредоточена в потребительском секторе, включающем шесть или семь компаний, специализирующихся на товарах повседневного спроса. Около 75% акций составляли бумаги американских компаний, а доля выручки в долларах была ещё выше.
Этот выбор был осознанным: инвестор стремился создать именно американский портфель. В целом, такой портфель я не считаю плохим.
Однако возникает вопрос о его наименовании.
Двадцать тикеров соответствуют двадцати названиям, но количество независимых источников риска в таком портфеле значительно меньше.
Аналогичная ситуация наблюдается с пятью биржевыми паевыми инвестиционными фондами (БПИФами), отслеживающими один и тот же индекс. В приложении они представлены пятью строками, но с экономической точки зрения их позиции идентичны.
2. Четыре вклада в разных банках
Вклады в четырёх банках защищают от проблем одного конкретного банка. Но от проблем всей банковской системы они не защищают.
Лин Алден сравнивает банки с фондами облигаций, использующими заёмные средства, к которым добавили платёжный сервис. Ваш депозит — это долг банка перед вами. В основе этого долга лежат активы, стоимость которых может снизиться.
Страхование вкладов тоже ограничено: в России стандартный лимит составляет 1,4 млн рублей на одного вкладчика в одном банке.
Вклад, ОФЗ и облигационный фонд выглядят как три разных инструмента. Но экономическая суть у них похожа: вы даёте деньги в долг под определённую ставку.
И враги у них во многом общие — прежде всего инфляция и решения регулятора по ключевой ставке.
3. Одна юрисдикция, одна валюта, один брокер
Одно из правил для нынешней инвестиционной среды — диверсифицировать не только активы, но также юрисдикции и места хранения.
Российским инвесторам смысл этого правила объяснять уже не нужно. После 2022 года мы знаем, что брокер и депозитарий могут стать такой же точкой отказа, как эмитент.
Сегодня собрать действительно международный портфель непросто. Поэтому золото остаётся одним из немногих доступных активов, связанных с мировой ценой. В российском портфеле оно может выполнять сразу две функции: валютной и страновой балансировки.
4. Статистика хорошо работает только в спокойные годы
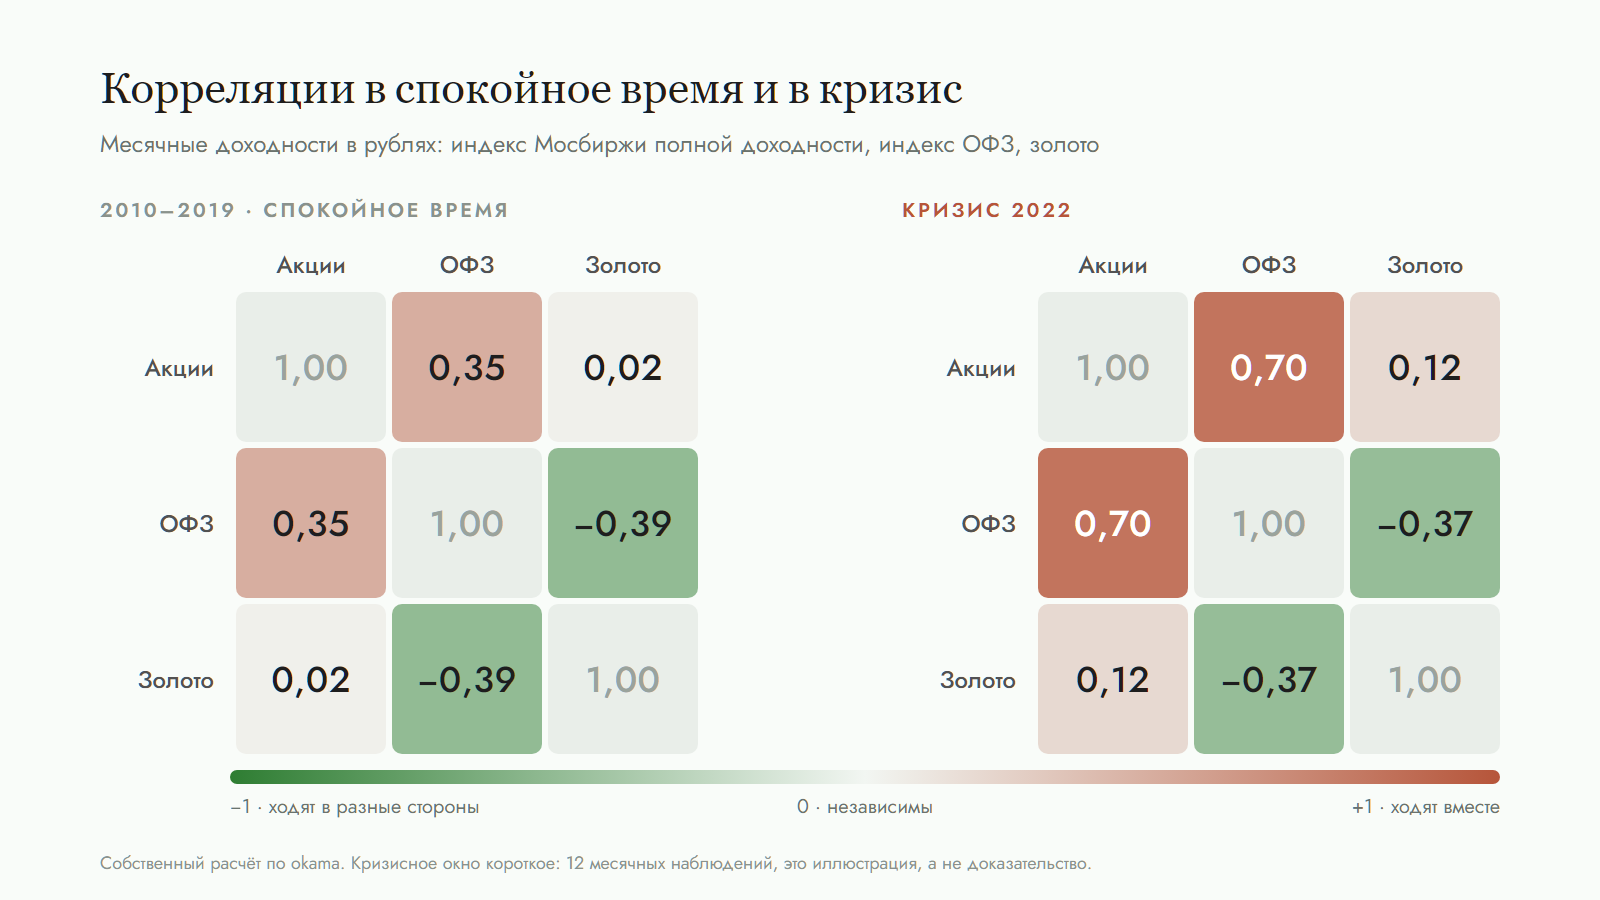
Это самая неприятная ловушка. Я посчитала корреляции месячных доходностей в рублях: индекс Мосбиржи полной доходности, индекс ОФЗ и золото.
Акции и облигации, которые в спокойные годы слабо связаны, в 2022-м пошли почти вместе. Единственная связь, которая не сломалась, — облигации и золото.
С отраслями то же самое. Я взяла семь индексов Мосбиржи: финансы, потребление, металлы и добычу, нефть и газ, электроэнергетику, химию, телеком. В 2014–2021 годах средняя корреляция между ними около 0,40. В 2022-м около 0,69.
Что это значит на деньгах. С конца ноября 2021 по март 2022 года: финансы −45%, электроэнергетика −27%, потребление −22%, нефть и газ −22%, телеком −21%, металлы −17%. То есть «акции разных отраслей», главный совет новичкам, упали почти вместе. ОФЗ потеряли 12%. Выросли золото в рублях (+21%, здесь работает ещё и курс) и химия с удобрениями (+28%).
5. Обратная крайность: зоопарк
Есть и противоположная ошибка.
Инвестору постоянно говорят: «Диверсифицируйтесь». Но почти никто не объясняет, где остановиться. Портфель из 60–80 позиций не обязательно означает низкий риск. Нередко он означает только хаос. После 15–20 бумаг внутри одного рынка каждая следующая позиция почти не уменьшает общий риск. Зато в личном кабинете становится больше красных строк.
Чем больше позиций, тем выше вероятность, что в любой момент какая-нибудь из них будет падать. А значит, становится проще запаниковать, начать метаться и продать актив в убыток.
Иллюзия контроля иногда обходится дороже, чем честный портфель из десяти позиций, про каждую из которых вы можете объяснить, зачем она вам нужна.
6. Скрытая концентрация: вы сами
Самая незаметная корзина — не в портфеле, а в вас. Ваш доход, ваш бизнес, ваша практика тоже актив, и у него есть корреляция с рынком.
Исследования, на которые ссылаются в работах по жизненному циклу, показывают, что у многих наёмных работников зарплата почти не связана с рынком акций. У самозанятых и владельцев бизнеса картина другая: они уже вложили в рынок много через собственную работу. Если ваши клиенты живут за счёт одной отрасли, а вы вкладываете в акции этой же отрасли, вы ставите дважды на одно и то же.
Как выглядит диверсификация на практике
Вопрос, который я задаю по каждой позиции в портфеле:
Какую задачу она решает и от какого сценария защищает?
Основных экономических сценариев не так много. Экономика может расти или замедляться. Инфляция — повышаться или снижаться. Получаются четыре сочетания, похожие на четыре сезона.
У разных активов в этих сценариях свои роли:
- акции отвечают за рост капитала;
- облигации помогают сохранять капитал;
- золото и сырьевые активы страхуют от инфляционных рисков;
- деньги и короткие вклады создают резерв для ближайших целей.
Если вы не можете объяснить, какую функцию выполняет позиция, возможно, перед вами не диверсификация, а коллекционирование.
Готовые портфельные модели построены по тому же принципу.
В классическом портфеле 60/40 акции отвечают за рост, а облигации — за устойчивость. В «Вечном портфеле» по 25% отводится акциям, длинным облигациям, золоту и деньгам: каждая часть рассчитана на свою экономическую «погоду». Во «Всепогодном портфеле» больше облигаций с разными сроками погашения, а также есть небольшие доли золота и сырьевых активов.
Пропорции этих моделей рассчитаны прежде всего на американский рынок, поэтому копировать их буквально не стоит.
Их ценность — в самой логике: у каждой части портфеля есть своя работа.
Есть ещё один важный вопрос — размер позиции.
В книге «Пропавшие миллиардеры» Виктор Хагани и Джеймс Уайт пишут, что инвесторы почти всё внимание уделяют вопросу «что купить». Хотя к разорению чаще приводит другой вопрос — «сколько купить».
Даже хорошая идея, занявшая слишком большую долю портфеля, может нанести серьёзный ущерб задолго до того, как успеет сработать.
Поэтому диверсификация — это не только выбор активов. Это ещё и ответ на вопрос, сколько капитала вложить в каждый из них.
Как проверить портфель за десять минут
- Представьте событие, при котором одновременно просядет почти весь портфель. Если такое событие легко назвать одной фразой, возможно, корзина у вас всё-таки одна.
- Запишите, какую задачу решает каждая позиция и от какого сценария она защищает. Позиции, для которых ответа нет, — первые кандидаты на пересмотр.
- Посчитайте, сколько у вас валют, юрисдикций, банков и брокеров. По каждому пункту их действительно больше одного?
- Определите долю крупнейшей позиции, отрасли и страны. Проверьте, не выросла ли эта доля незаметно с момента покупки.
- Сравните портфель со своим источником дохода. Не зависит ли ваша работа или бизнес от той же отрасли, в которую вложена значительная часть капитала?
- Попробуйте за пять минут объяснить состав портфеля вслух, не открывая брокерское приложение. Если не получается, возможно, перед вами уже портфель-зоопарк.
Диверсификация не защищает от всего. В 2022 году защищаться было почти нечем, и она лишь сузила потери. Она снижает потолок доходности в обмен на то, что вам не нужно угадывать, что сработает. Но платить за это стоит только тогда, когда вы получаете то, за что платите.
Вернитесь к портфелю. Что должно случиться, чтобы просело всё сразу? Если ответ занимает одну фразу, корзина у вас одна.