Как выбрать вклад, когда ставки снижаются: на что смотреть, что проверить в банке, сколько страхует государство, как считается налог на проценты и какие ошибки совершают чаще всего.
В этой статье:
что сейчас со ставками по вкладам и почему они падают;
чем вклад хорош и чего он не умеет;
на что смотреть при выборе вклада;
что делать, если ставка почти равна инфляции;
сколько страхует государство и как считается налог на проценты;
типичные ошибки вкладчиков.
Данные по ставкам по вкладам и инфляции: okama, максимальные ставки по вкладам десяти крупнейших банков. Ключевая ставка: Банк России. Всё актуально на ноябрь 2026 года, цифры меняются, поэтому перед открытием вклада сверьте их с сайтом банка.
Что сейчас со ставками
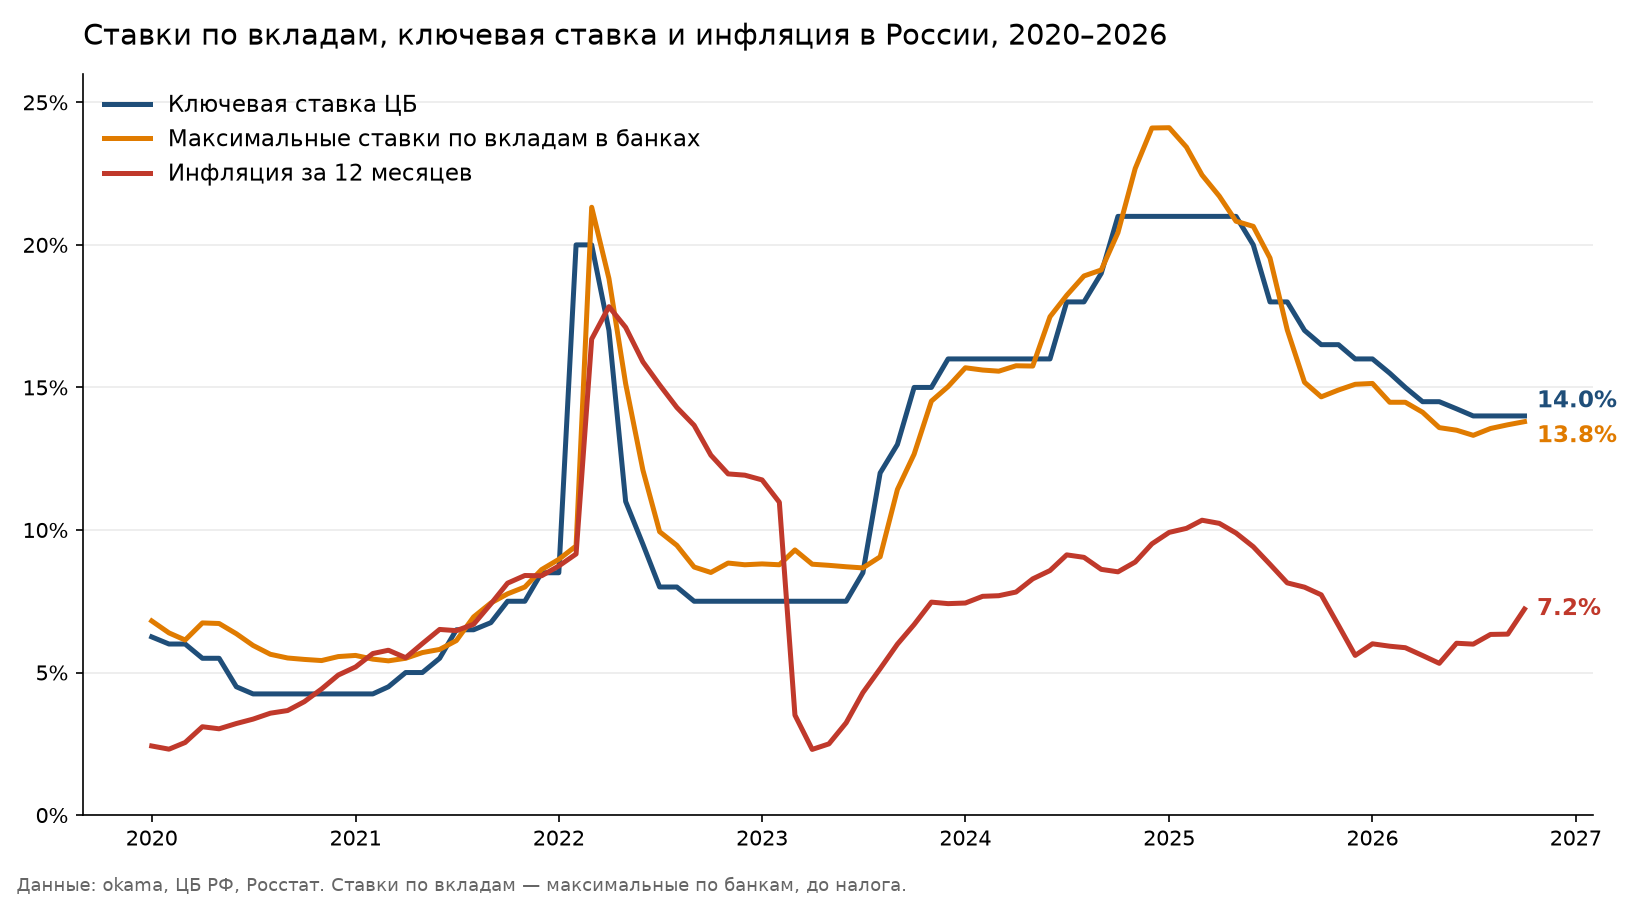
Ключевая ставка Банка России на 1 января 2025 года была 21%, на 1 января 2026 года 16%, в ноябре 2026 года 14%. Ставки по вкладам идут за ключевой ставкой с небольшим отставанием.
По данным okama, максимальная ставка по рублёвым вкладам десяти крупнейших банков в октябре 2026 года — 13,8% годовых. Выше всего ставки по вкладам на три–шесть месяцев. Отдельные банки дают 14–14,5%, но чаще это акции для новых клиентов с лимитом суммы.
Инфляция за последние 12 месяцев (по октябрь 2026) — около 7,2%. То есть ставка около 13,8% даёт примерно 6% реального дохода в год, до налога. Это заметно лучше, чем в годы, когда ставки были ниже инфляции, но такая доходность держится, пока ключевая ставка высокая. Если ставка продолжит снижаться, вклад, открытый на несколько месяцев, придётся переоткрывать уже под меньший процент.
График 1. Ключевая ставка, максимальные ставки по вкладам и инфляция, 2020 — октябрь 2026. Три линии: ключевая ставка Банка России (на конец периода 14,0%), максимальные ставки по вкладам (13,8%) и инфляция за 12 месяцев (7,2%). Ставки по вкладам повторяют ключевую ставку: после пика 2025 года они снизились, а инфляция осталась около 6–7%. Данные: Банк России, okama.
Чем вклад хорош
1. Страхование. Государство возвращает вклад в банке из системы страхования до 1,4 млн ₽ на одного человека в одном банке, включая проценты. Если в банке несколько вкладов, они складываются под этот лимит.
2. Предсказуемый доход. Ставку и срок вы знаете на момент открытия: сколько получите, можно посчитать заранее.
3. Просто открыть. Вклад открывается в приложении за пять минут, есть накопительные счета и «копилки» для небольших сумм.
4. Разные условия. Срок, пополнение, частичное снятие, капитализация, валюта: можно подобрать под цель.
Как выбрать вклад
Сначала определите цель и срок. Деньги на подушку безопасности и на цель через год лежат иначе, чем деньги, которые можно не трогать три года.
Дальше смотрите на условия, а не только на цифру ставки:
Пополнение и снятие. Если деньги могут понадобиться, выбирайте вклад с частичным снятием или накопительный счёт. Ставка у них обычно ниже, но вы не потеряете проценты.
Капитализация. Если проценты присоединяются к вкладу, доход растёт чуть быстрее. Сравнивайте эффективную ставку, а не номинальную.
Надёжность банка и лимит страхования. Банк должен быть в системе страхования вкладов, а сумма в одном банке, с процентами, не должна превышать 1,4 млн ₽. Больше — разложите по нескольким банкам.
Повышенная ставка. Часто она действует для новых клиентов или в первые месяцы, потом падает. Читайте, на какой срок и на какую сумму она даётся.
Досрочное закрытие. Узнайте, что будет с процентами, если придётся забрать деньги раньше. Обычно проценты пересчитываются по ставке «до востребования», она близка к нулю.
Способ открытия. Онлайн-вклады часто дают ставку на 0,2–0,5 п.п. выше, чем в отделении.
Вклад и инфляция: есть ли смысл
Когда ставка ниже инфляции, вклад сохраняет сумму в рублях, но не покупательную способность. Сегодня ставки выше инфляции, но так было не всегда и не будет всегда. Поэтому смотрите на реальную ставку: ставка минус инфляция, а потом минус налог.
Из личного опыта. Семья, которую я знаю, накопила вкладами за пять лет на квартиру в Москве без кредита. Инфляция в недвижимости оказалась ниже, чем в продуктах, и накопленного хватило.
Как распределить сбережения
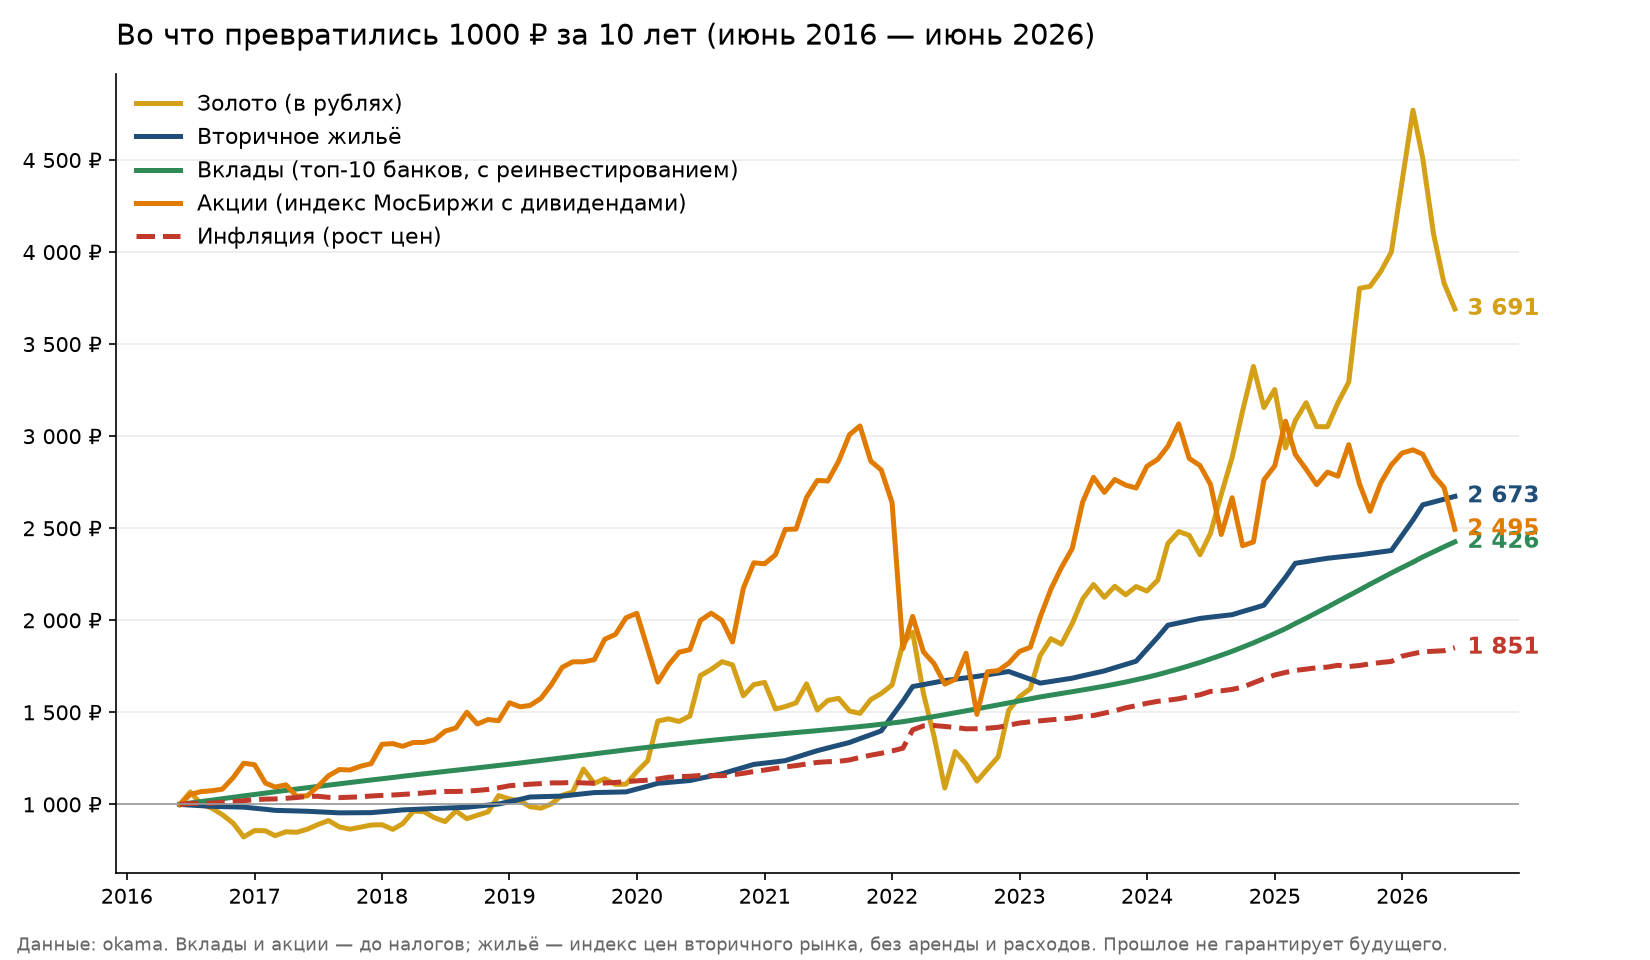
Вклад хорошо решает короткие задачи: подушка безопасности и цели до трёх лет. Для горизонта десять–двадцать лет вклады обычно проигрывают другим активам по доходности: акциям, облигациям, золоту. Но и они падают, поэтому всё в один актив класть не стоит.
График 2. Во что превратились 1000 ₽ за десять лет, июнь 2016 — июнь 2026. Итог и среднегодовая доходность: золото в рублях — 3 691 ₽ (14,0% в год), вторичное жильё — 2 673 ₽ (10,3%), акции Мосбиржи с дивидендами — 2 495 ₽ (9,6%), вклады десяти крупнейших банков — 2 426 ₽ (9,3%), инфляция — 1 851 ₽ (6,4%). Значения номинальные, то есть без поправки на инфляцию: чтобы получить реальную доходность, вычтите инфляцию. Всё до налогов; у жилья нет аренды, расходов на ремонт и содержание; золото — биржевая цена в долларах, пересчитанная в рубли. Это один десятилетний период с высокими ставками, поэтому вклады на нём выглядят сильнее, чем на других отрезках, а прошлый результат не гарантирует будущего. Данные: okama.
Налог на проценты
С 2025 года проценты по вкладам облагаются налогом, если превышают необлагаемый лимит. Лимит считается так: 1 млн ₽, умноженный на максимальную ключевую ставку на 1 января года. За 2025 год это 210 000 ₽ (ставка была 21%), за 2026 год — 160 000 ₽ (ставка 16%). Сумма процентов выше лимита облагается налогом по ставке НДФЛ, обычно 13%.
Пример: за 2026 год вы получили 250 000 ₽ процентов. Налоговая база: 250 000 − 160 000 = 90 000 ₽. Налог по ставке 13%: 11 700 ₽. Налог рассчитывает налоговая, уведомление приходит само, платить нужно до 1 декабря следующего года.
Лимит каждый год меняется вместе с ключевой ставкой. Чем она ниже на 1 января, тем меньше процентов не облагается налогом. Считайте доход по вкладу с учётом налога, если у вас крупные суммы.
Типичные ошибки
Гнаться за максимальной ставкой. Очень высокая ставка в малоизвестном банке — повод проверить банк и условия, а не повод нести деньги.
Превысить лимит страхования. Всё, что выше 1,4 млн ₽ в одном банке с процентами, в случае отзыва лицензии не вернут по страховке.
Положить всё на один срочный вклад. Деньги могут понадобиться раньше срока, а ставки за это время могут вырасти или упасть. Помогает деление суммы на части с разными сроками.
Не читать условия досрочного закрытия. Часть процентов, а то и все, можно потерять.
Не учитывать налог. При крупных суммах проценты выше необлагаемого лимита облагаются налогом, доход меньше, чем в рекламе.
Частые вопросы
На какой срок открывать вклад? Под срок цели. Деньги на подушку лучше держать так, чтобы их можно было забрать в любой момент. Если ставки высокие и ожидается снижение, вклад на больший срок фиксирует ставку, но закрывать его раньше невыгодно.
Насколько безопасны вклады? Страховка защищает до 1,4 млн ₽ в одном банке, включая проценты. Выше этой суммы деньги защищены не полностью, поэтому суммы делят между банками. Лимит могут повысить для долгосрочных вкладов: 1 октября 2026 года Госдума приняла законопроект в первом чтении. По нему рублёвые вклады на срок больше трёх лет и безотзывные сберегательные сертификаты на срок от одного года до трёх лет будут застрахованы до 2 млн ₽, а лимит для эскроу-счетов по сделкам с недвижимостью вырастет с 10 до 30 млн ₽. Начать действовать закон должен с 1 января 2027 года. Принят ли он окончательно, проверьте на сайте Агентства по страхованию вкладов.
Что важнее, ставка или инфляция? Важна разница между ними, то есть реальная ставка, и налог на проценты.
Вклад или инвестиции? Это разные задачи. Вклад для коротких целей и подушки, инвестиции для долгих сроков, когда вы готовы к колебаниям стоимости. Выбор зависит от цели, срока и вашего отношения к риску.
Почему онлайн-ставка выше? Банки часто дают за онлайн-вклад ставку на 0,2–0,5 п.п. больше, чем за оформленный в отделении.
Это не индивидуальная рекомендация, а способ думать про выбор. Чтобы решить, как распределить деньги между вкладами и инвестициями, составьте личный финансовый план.
Консультация финансового советника?
Консультация — самый простой путь понять, как вам действовать дальше.