Налоги изменились, и «облигации выгоднее вклада» больше не верно. Сравниваем вклад, ОФЗ и надёжные облигации на ставках октября 2026 и находим сумму, с которой облигации выигрывают.
Эту статью я писала в 2018 году под заголовком «Почему покупка облигаций выгоднее, чем вклад». Тогда вывод был простым: облигации выигрывают почти всегда. Сегодня так сказать нельзя. Налоги изменились, и ответ зависит от суммы, срока и от того, зачем вам деньги.
Что такое облигация
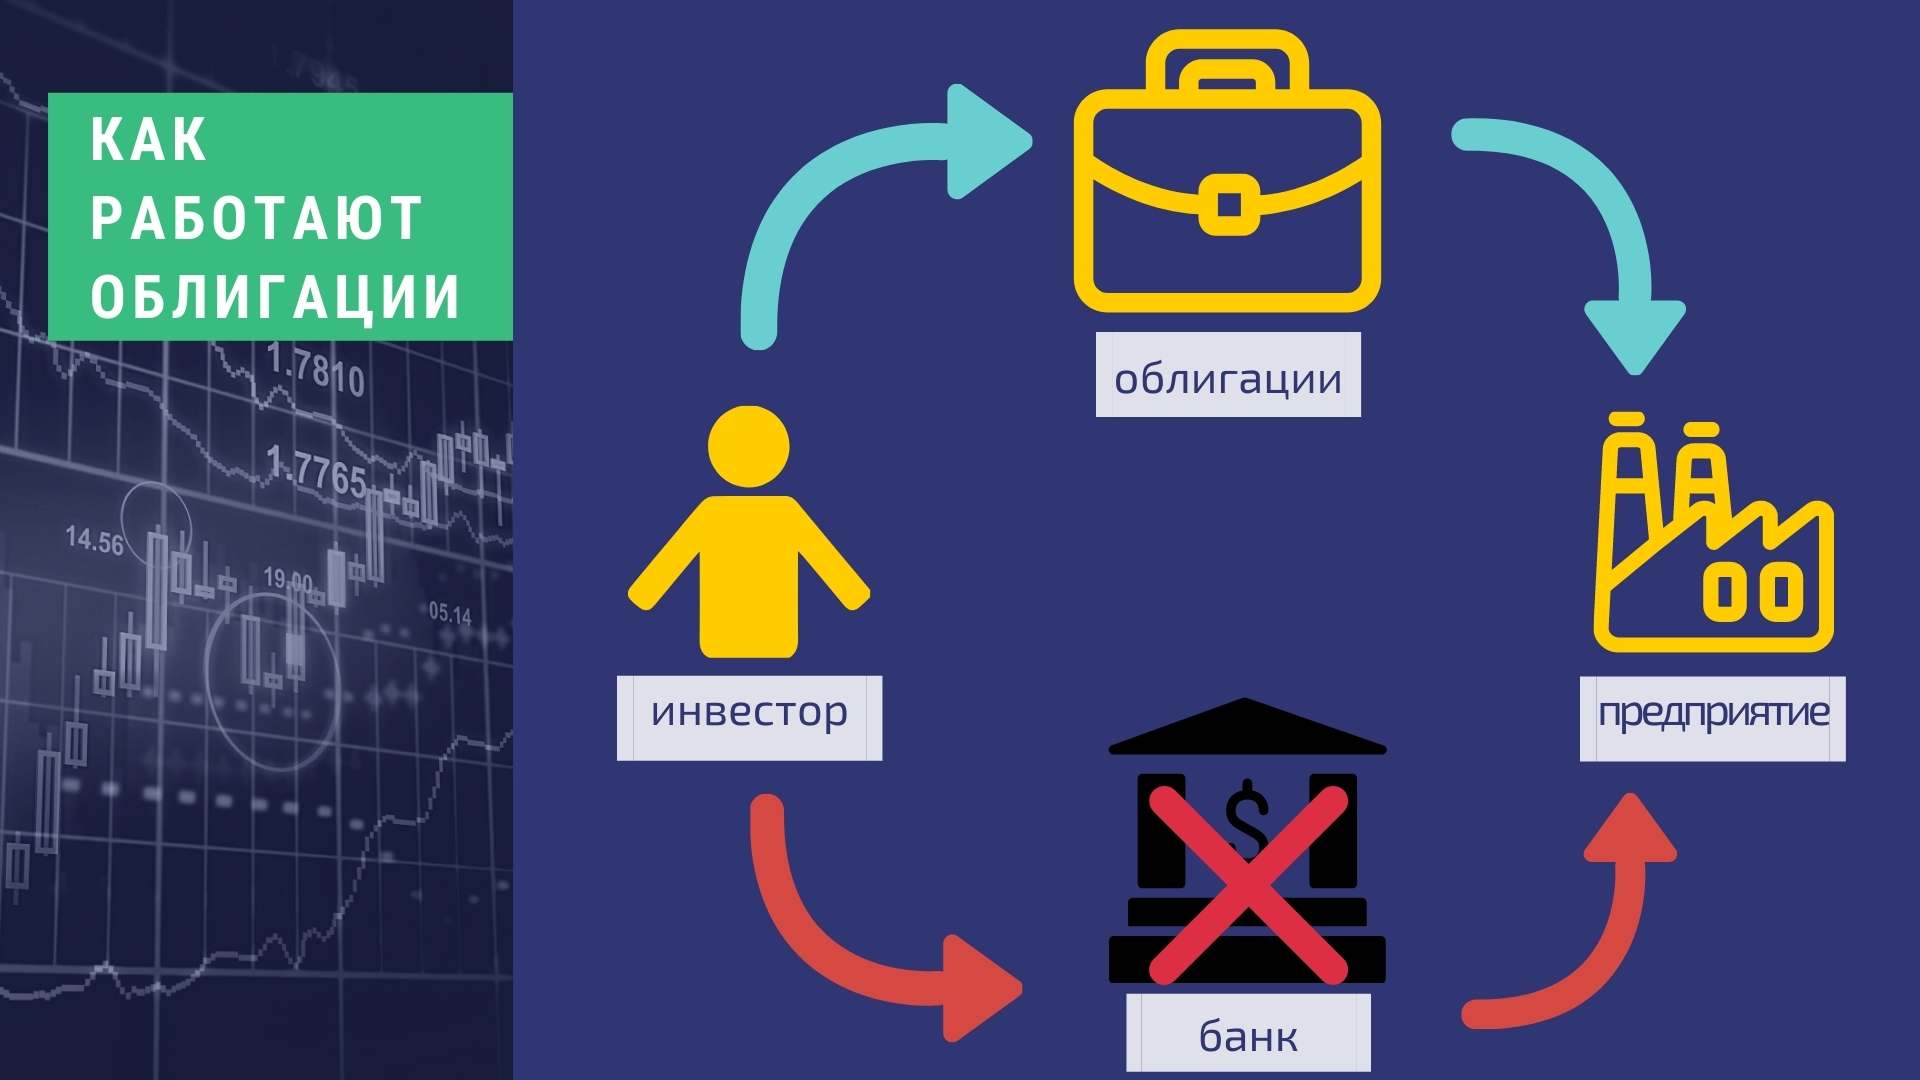
Облигация это долговая бумага. Компания или государство занимает у вас деньги, обязуется в срок вернуть номинал и платить проценты, которые называют купоном. Проще говоря, вы кредитуете эмитента, минуя банк.
Что изменилось с налогами
В 2018 году по государственным и муниципальным облигациям купоны не облагались налогом, и это была одна из главных причин рекомендовать их. С 2021 года это закончилось. Купоны по всем облигациям, включая ОФЗ, облагаются налогом: 13% с дохода до 2,4 млн рублей в год и 15% выше.
У вклада с 2021 года тоже есть налог, но есть и необлагаемая часть. Проценты по всем вашим вкладам за год не облагаются, пока не превысят 1 млн рублей умножить на ключевую ставку на 1 января. В 2026 году это 160 000 рублей.
Сделаем расчёт на реальных ставках.
Вы вложили 500 тысяч рублей на год. Ставки на 15 октября 2026 года:
Вклад на год: 14%. Столько дают хорошие предложения средних банков, у небольших банков бывает до 14,5%. Средняя максимальная ставка десяти крупнейших банков по данным ЦБ ниже: около 12,7%.
ОФЗ на год: около 13,8% (кривая бескупонной доходности ЦБ).
Надёжная корпоративная облигация с рейтингом ААА: около 15,25%. Пример: новый выпуск ДОМ.РФ, купон плавающий, ключевая ставка плюс 1,3 процентного пункта.
Что остаётся на руках через год:
Вклад 14%: проценты 70 000 рублей. Меньше лимита 160 000, налога нет. На руках 70 000.
ОФЗ 13,8%: купоны 69 000 рублей. Налог 13% с первого рубля, 8 970 рублей. На руках 60 030.
Облигация ААА 15,25%: купоны 76 250 рублей. Налог 9 913 рублей. На руках 66 337.
На 500 тысячах вклад выигрывает у обеих облигаций. ОФЗ уступает вкладу ещё до налога. Корпоративная ААА платит больше на 1,25 процентного пункта, но после налога этого не хватает: чтобы сравняться с вкладом под 14%, ей нужна доходность 16,1%.
Теперь те же ставки на 3 миллионах рублей:
Вклад 14%: проценты 420 000 рублей. Налог 13% только с части выше 160 000, это 33 800 рублей. На руках 386 200.
ОФЗ 13,8%: купоны 414 000 рублей. Налог 53 820. На руках 360 180.
Облигация ААА 15,25%: купоны 457 500 рублей. Налог 59 475. На руках 398 025.
На 3 миллионах корпоративная ААА выигрывает у вклада около 11 800 рублей в год. ОФЗ по-прежнему проигрывает.
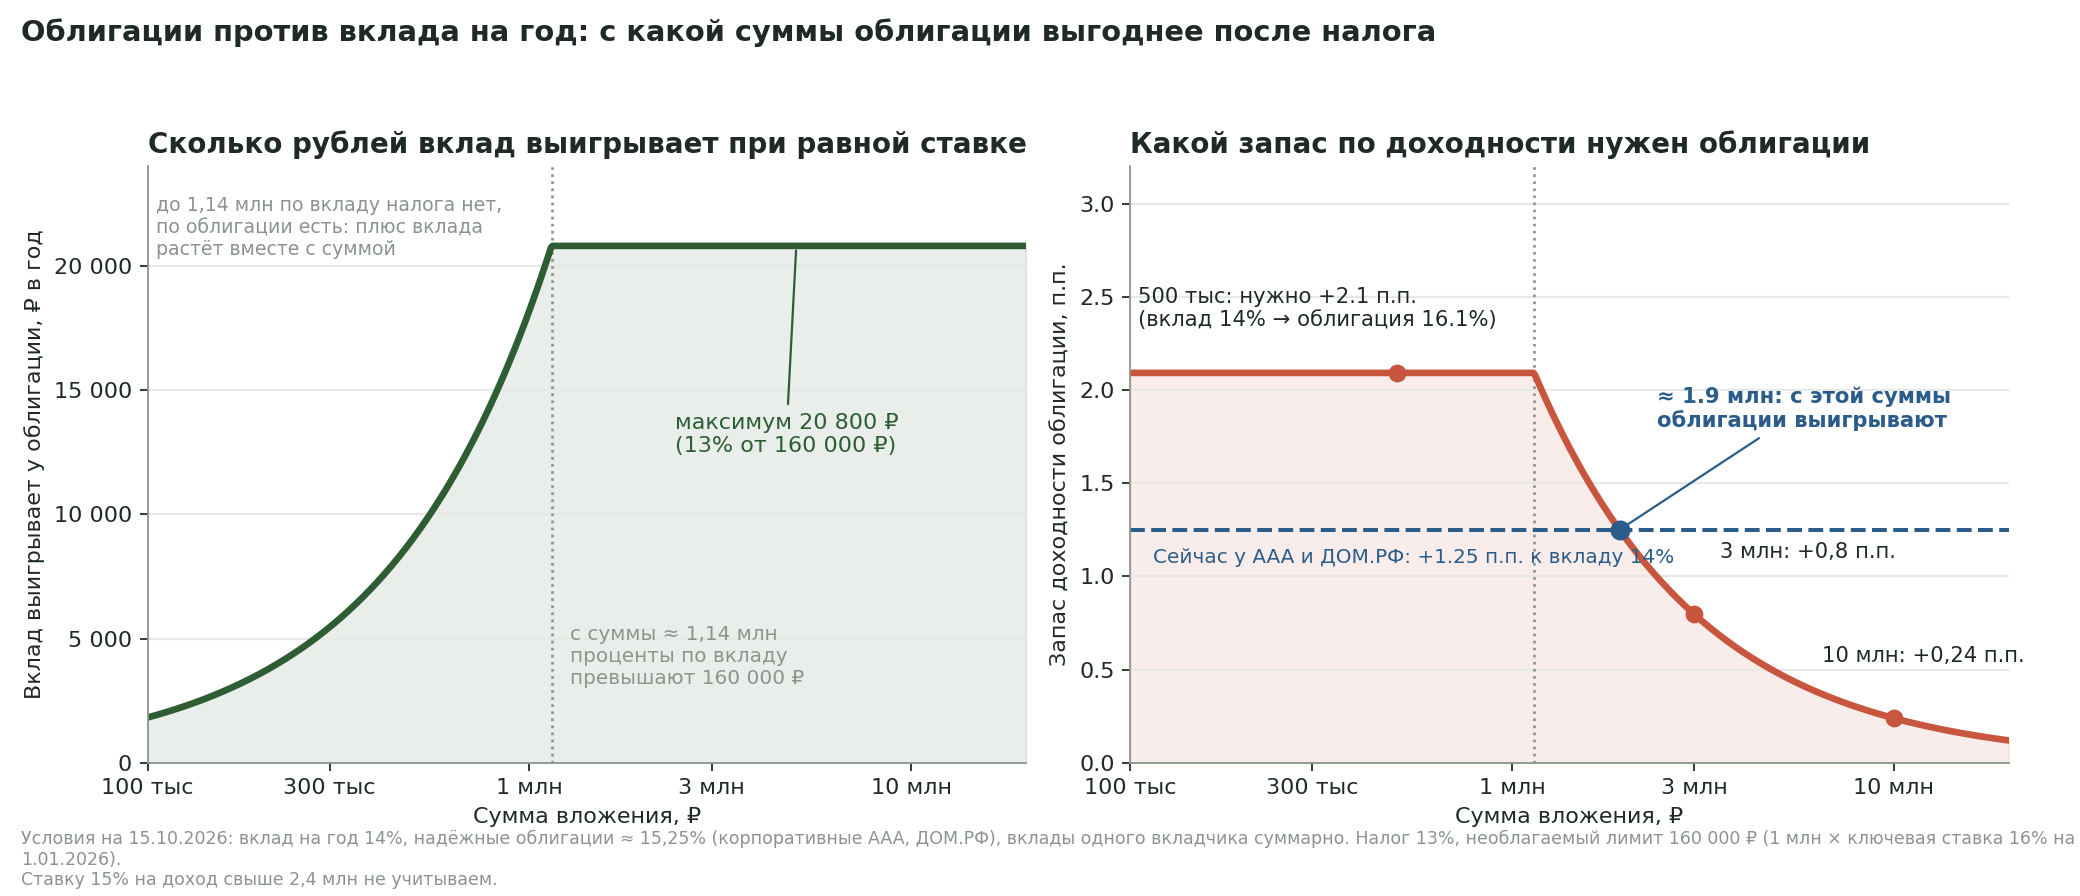
Почему так. Необлагаемый лимит даёт вкладу выигрыш не больше 20 800 рублей в год (13% от 160 000). Он перестаёт расти, когда проценты по вкладу дойдут до лимита, то есть примерно с 1,14 млн рублей. Чем больше сумма, тем меньше вес этого выигрыша на фоне разницы в ставках.
Как читать график. Он считает те же 14% по вкладу, срок год, для любой суммы.
Левая часть: сколько рублей в год вклад выигрывает у облигации с такой же ставкой после налога. До суммы около 1,14 млн по вкладу налога нет совсем, а по облигации он есть, поэтому плюс вклада растёт вместе с суммой. Потом проценты по вкладу переходят лимит 160 000 рублей, и плюс вклада остаётся на уровне 20 800 рублей.
Правая часть: на сколько процентных пунктов купон облигации должен быть выше ставки вклада, чтобы после налога получилось поровну. На 500 тысячах это 2,1 пункта: вклад 14%, облигации нужно 16,1%. На 3 млн запас 0,8 пункта, на 10 млн всего 0,24.
Синяя линия показывает, какой запас есть у надёжных облигаций сейчас: 15,25% против 14%, то есть 1,25 пункта. Она пересекает красную кривую на сумме около 1,9 млн рублей. Это и есть ответ на вопрос «с какой суммы». При сегодняшних ставках облигации ААА обгоняют вклад на год после налога с суммы около 1,9 млн рублей, на меньшей сумме выигрывает вклад. Для ОФЗ порога нет: их доходность 13,8% ниже ставки вклада.
Три оговорки. Порог сдвигается вместе со ставками: проверяйте цифры на день покупки. Купон плавающих облигаций упадёт, если ЦБ начнёт снижать ключевую ставку, а ставка вклада на год зафиксирована. Вклады под 14% и выше предлагают небольшие банки: страховка покрывает до 1,4 млн рублей в одном банке, поэтому крупную сумму в такие вклады придётся делить между банками.
Что ещё отличает облигацию от вклада
Ликвидность. Облигацию можно продать в любой день через брокера и получить накопленный купонный доход. Вклад до срока закрывается с потерей процентов.
Цена может упасть. Стоимость облигации меняется, когда ставки растут. Ключевая ставка ЦБ сейчас 14%, и её решения напрямую двигают цены облигаций. Вклад цены не имеет: сумма и проценты известны.
Риск эмитента. ОФЗ надёжнее корпоративных облигаций, по которым бывают дефолты. Вклад защищает государство: до 1,4 млн рублей в одном банке. У облигации такой страховки нет.
Купоны. Купон обычно платят два раза в год, у некоторых выпусков чаще. Вклады с высокой ставкой часто выплачивают проценты раз в год или в конце срока.
Реинвестирование. Купон можно вложить снова, вклад с капитализацией делает это автоматически.
Так что выгоднее
Смотрите на четыре вещи.
Сумма. До 1–2 млн рублей вклад на год после налога выигрывает у надёжных облигаций. С суммы около 1,9 млн облигации ААА с доходностью около 15% обгоняют вклад под 14%. ОФЗ вклад не обгоняют (график выше).
Срок. Если деньги нужны через год, облигация с погашением через год предсказуема, а долгую можно продать дешевле.
Задача. Резерв на близкие цели лучше держать на вкладе или в очень коротких инструментах. Деньги, которые вы готовы держать несколько лет и терпеть колебания цены, можно вкладывать в облигации.
ИИС. Облигации можно купить на ИИС, а у ИИС свои налоговые правила. Они могут изменить расчёт, их стоит учесть отдельно.
Мой старый совет «начните с государственных облигаций и привыкайте к колебаниям цены» остаётся в силе. Только теперь это не способ избежать налога, а способ научиться, как ведёт себя рынок.
Консультация финансового советника?
Консультация — самый простой путь понять, как вам действовать дальше.