Плюсы и минусы дивидендной стратегии: что изменилось к 2026 году
Что даёт дивидендная стратегия, когда вклады платят 13–14%, и какие у неё минусы: гэп, налог, неровные выплаты.
Эту статью я писала в 2020 году. Тогда вклады давали мало, а дивидендные акции казались простым способом получать пассивный доход. Сейчас вклады дают 13–14%, и сравнивать дивиденды приходится уже с ними. Ниже плюсы и минусы дивидендной стратегии в том виде, как я их вижу сегодня.
Дивидендная стратегия: вы покупаете акции компаний, которые регулярно платят часть прибыли акционерам, и получаете деньги, пока держите акции.
Плюсы
Реальные деньги на счёте. Дивиденды приходят деньгами, а не растут на бумаге. Их можно потратить, а можно вложить снова. Это удобно тем, кому нужен регулярный доход, и тем, кто хочет видеть, что вложения работают.
Понятные правила отбора. Дивидендная стратегия самая прозрачная из стратегий для акций. Вам нужно уметь смотреть на дивидендную доходность, долю прибыли, которая уходит на выплаты (про коэффициент выплат), и на то, как компания платила раньше. Для начала этого хватает.
Дивиденды растут вместе с бизнесом. Если прибыль компании растёт, обычно растёт и выплата на акцию. На длинной дистанции вы получаете и рост цены, и рост дивидендов. Подробнее про компании, которые повышают выплаты десятилетиями, в статье про дивидендных аристократов.
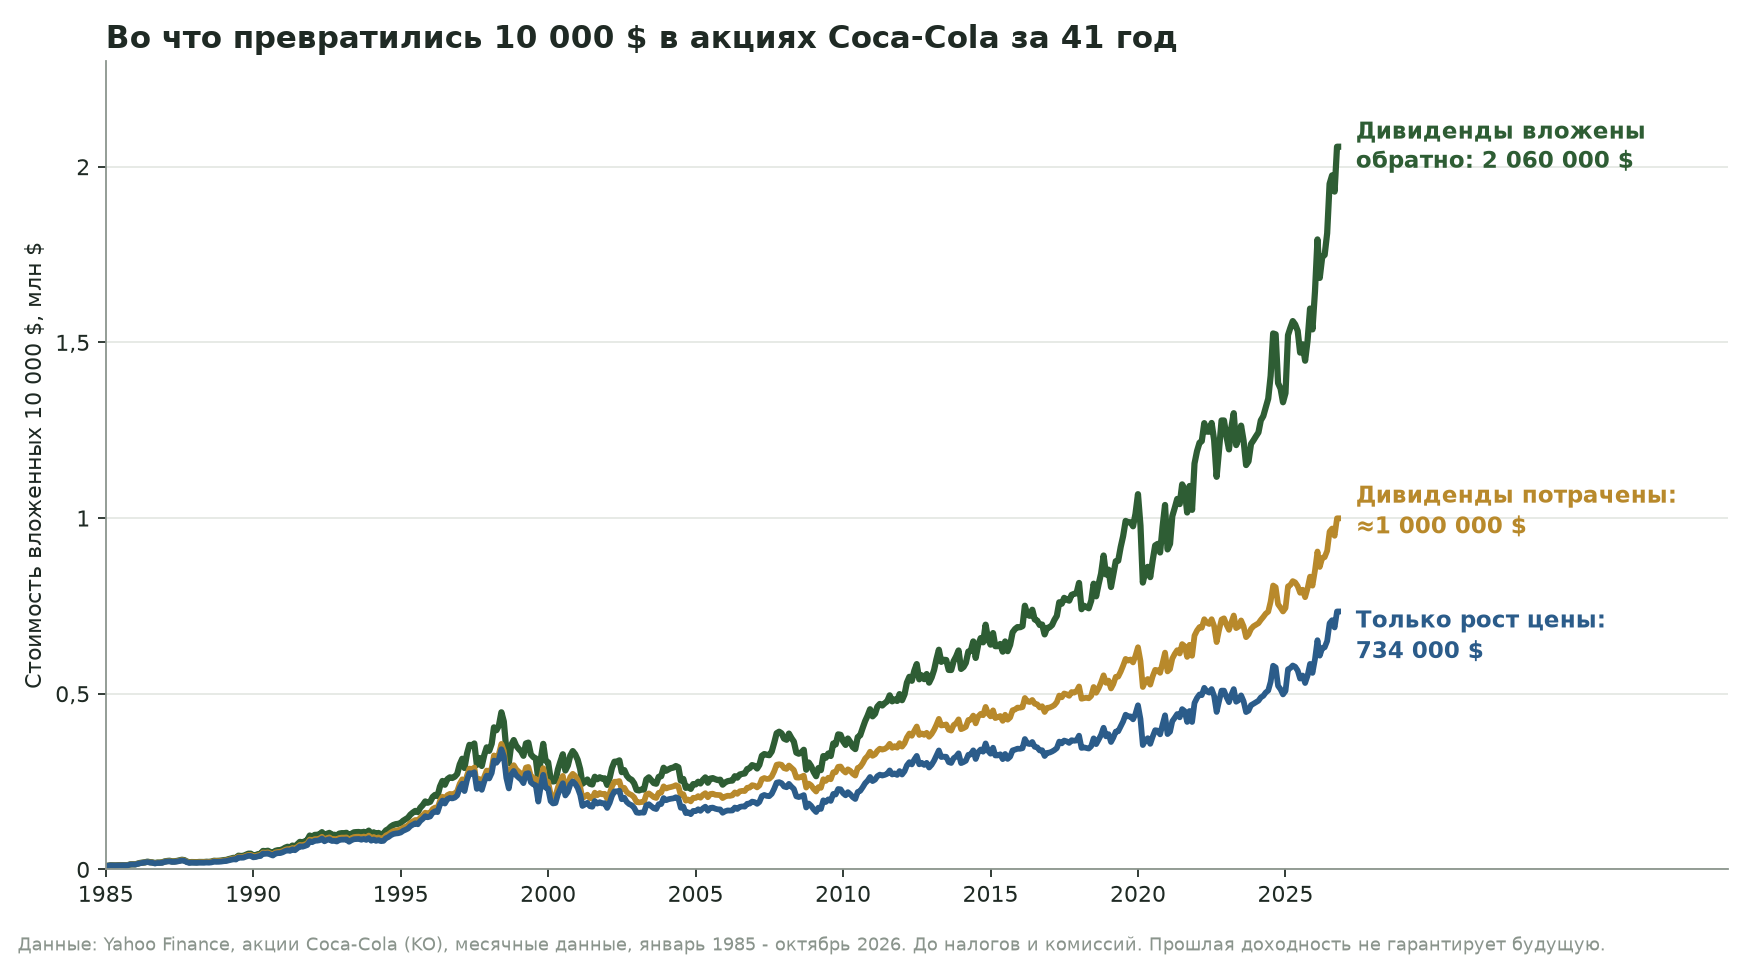
Сложный процент. Если дивиденды вкладывать обратно в акции, выигрыш растёт заметно. Я посчитала на акциях Coca-Cola по данным Yahoo Finance. Вы вложили 10 000 долларов в январе 1985 года и держали до октября 2026 года:
Только рост цены акций: около 734 000 долларов.
Рост цены и дивиденды, которые вы забирали и тратили: рост цены плюс ещё около 265 000 долларов, итого около 1 млн долларов.
Рост цены и дивиденды, которые вы вкладывали обратно в акции: около 2,06 млн долларов.
Реинвестирование удвоило результат. На коротком отрезке разница небольшая: с января 2016 года те же 10 000 долларов превратились бы в 26 000 без реинвестирования и в 30 000 с ним. Расчёт до налогов и комиссий, прошлая доходность не гарантирует будущую.
Минусы
Дивидендный гэп. В день, когда закрывается реестр, цена акции падает примерно на размер дивиденда. Вы получили деньги, но стоимость акций стала меньше на ту же сумму. Гэп может закрыться за несколько недель, а может остаться на месяцы и годы, если у компании проблемы. Как это выглядело у Сбербанка в 2024–2026 годах, показано в статье про дивидендный гэп.
Налоги. С 2025 года НДФЛ считают по шкале, но у дивидендов она своя. Дивиденды российских компаний облагаются отдельно: 13% с суммы до 2,4 млн рублей в год и 15% с суммы сверх этого. С зарплатой они не складываются. Налог удерживает налоговый агент, компания или брокер, поэтому на счёт приходит сумма уже без налога. Если дивиденды платят несколько компаний, каждая считает налог сама, и в сумме может набраться больше 2,4 млн рублей. Тогда разницу придётся доплатить по уведомлению от налоговой. Минфин предлагает включить дивиденды в общую шкалу со ставками до 22%, но пока это предложение, не закон. Проверяйте актуальные ставки, когда будете считать.
Высокие дивиденды не всегда хорошая новость. Если компания отдаёт акционерам почти всю прибыль, на развитие остаётся мало. Бывает и хуже: высокая доходность появляется, потому что цена акции упала, а дивиденд следующего года окажется меньше. Смотрите на долю прибыли, которая идёт на выплату, и на то, платила ли компания стабильно в плохие годы. У дивидендов не бывает гарантии: компания может снизить выплату или вообще её отменить, и такое случалось с крупными российскими эмитентами.
Выплаты редкие и неровные. У российских компаний дивиденды обычно приходят раз в год или раз в полгода, и размер заранее не известен. Если вам нужен ровный доход каждый месяц, дивидендные акции подойдут плохо. Здесь помогает сочетание с облигациями, которые платят купоны чаще.
Дивиденды нужны не всем. Если вы молоды и копите, вам важнее рост капитала, а не выплаты. Дивиденд с налогом уменьшает сумму, которая работала бы дальше. И если вам нужны деньги, вы можете продать часть акций и получить столько, сколько нужно. Выплата же приходит в том размере, который решила компания.
Что выбрать
Я смотрю на дивидендную стратегию так. Она подходит, если вы вкладываете надолго, готовы изучать отчётность или выбирать готовые подборки, и вам нужен денежный поток от портфеля. Не стоит считать её безопасной. Цена акций падает так же, как у любых акций, и дивиденд этого не отменяет.
Смотрите не только на дивидендную доходность, но и на общую: рост цены плюс выплаты.